湖北日报全媒记者 李朝霞 鲁翩翩融资杠杆
7月下旬,日元兑美元汇率一度跌破164,创下近40年新低。7月31日,美国和日本联手实施了一场“史上最大规模”的外汇干预,仅这两天就可能动用了近千亿美元买入日元。日元一度从164被拉升到155附近。
然而,效果只维持了不到两周。到8月中旬,日元又跌回了159附近。
国际清算银行的数据显示,以2020年为基准计算,日元实际有效汇率指数今年4月已跌至65.70,这是1973年日本实行浮动汇率制度以来的最低水平。按实际有效汇率算,日元已经成了“全球最弱货币”。
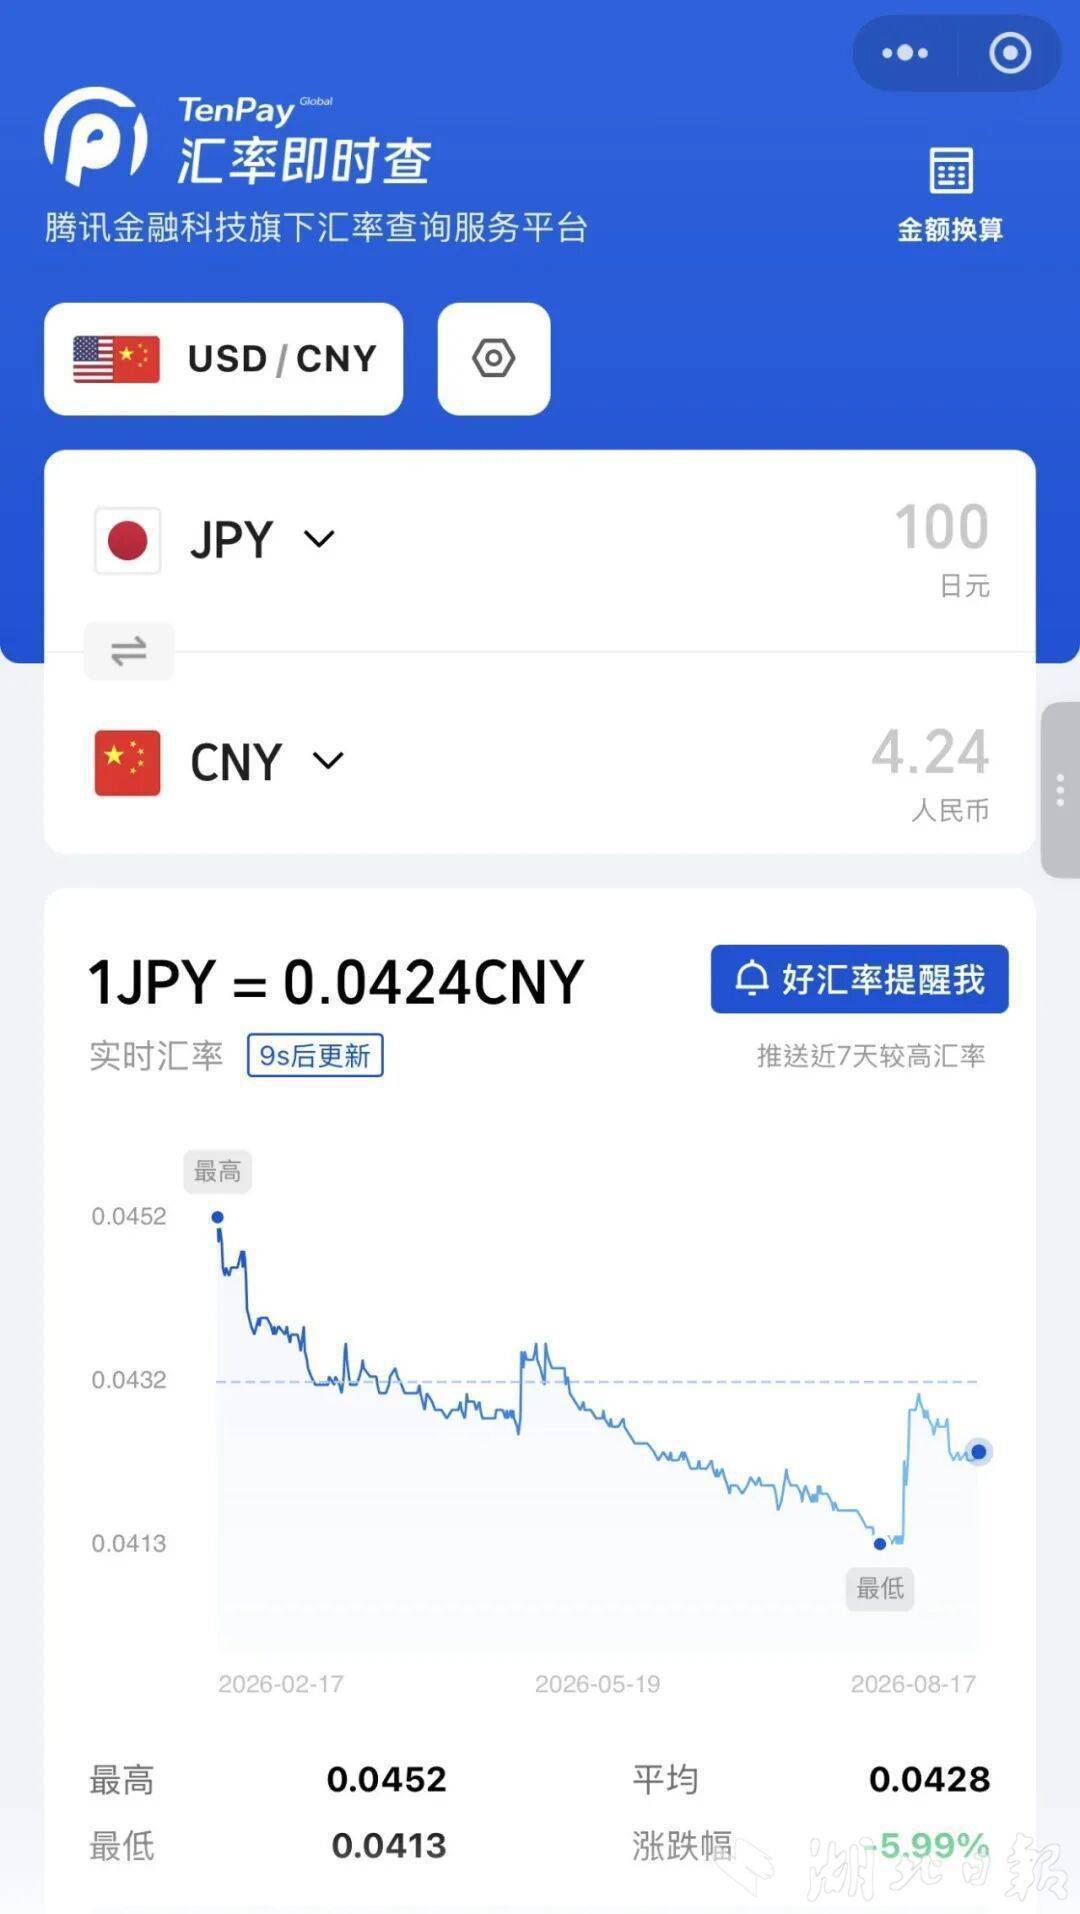
1元人民币能换到的日元,从几年前的约14日元增加到约24日元。听起来,日元便宜了,去日本买东西更划算了。但事情远没这么简单。
几个身边的场景,让你感受日元有多“弱”
第一,想去日本“薅羊毛”,发现账算不过来。
日元贬值,按说去日本旅游应该更便宜了。但今年上半年,赴日中国游客只剩206万人次,同比暴跌56.4%。
为什么便宜了反而没人去了?早年日元贬值带来的购物优惠,如今全被各类附加费用抵消了。签证费用涨了5倍,机票价格也没降下来。日本观光厅自己都承认:对于入境游客来说,日元贬值的吸引力仍然存在,但吸引力,已经被层层叠加的成本吃掉了。
第二,代购的生意,也没那么好做了。
很多人觉得日元跌了,代购肯定赚翻了。但事实是:品牌控货越来越严、订货门槛越来越高、通关成本不断上涨。汇率省下来的那点钱,被各个环节“吃”得差不多了。真正能赚到钱的,是那些能拿到稀缺货源的人——这门生意,早就不是“换个汇率就能发财”的事了。
第三,日本老百姓的日子,越来越难。
这才是日元贬值最残酷的一面。
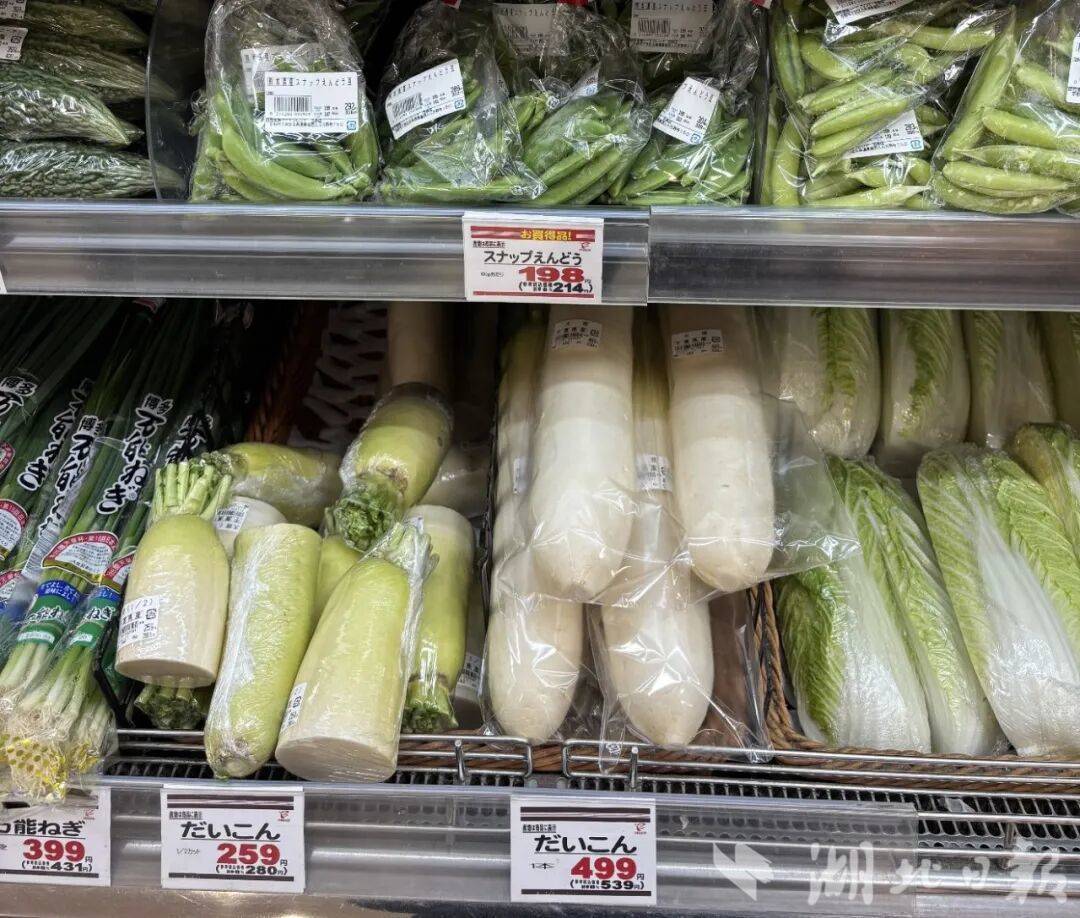
日本能源、食品和原材料严重依赖进口。日元一贬,进口价格立马飙升,7月以日元计价的进口物价指数同比上涨29.1%。物价涨了,工资呢?
根据8月17日的最新汇率(100日元兑4.2487元人民币),可以算一笔直观的账:一个日本全职员工,如果月薪是34万日元,在2025年4月换成人民币,大约值17000元,在今年8月只值14445元。东西越来越贵,钱越挣越少,日本普通家庭正在被两头挤压。
一个“稳赚不赔”的生意,正在吃掉日元
表面上看,日元贬值是因为美日利息差太大了。
日本政策利率只有1%,而美联储利率在3.5%到3.75%之间。巨大的利差催生了一个让全球投资者趋之若鹜的操作:借入几乎不要利息的日元,换成美元去买高收益的美国资产,这就是金融圈常说的“套息交易”。
在日本,这套操作甚至有一个专门的代号——“渡边太太”。长期以来,日本执行负利率、零利率政策,套息交易非常普遍,甚至出现专门从事外汇交易的家庭主妇群体。
元股证券:ygzq.hk
更可怕的是,这是一个自我强化的死亡循环,日元越弱,借日元还日元就越划算,套息交易就越活跃;套息交易越活跃,日元被抛售得就越多,日元就越弱。今年以来,借入日元、做空日元并买入高收益的哥伦比亚比索、土耳其里拉和挪威克朗,每一组交易都能带来超过10%的回报。
更讽刺的是,日本政府每一次干预,反而成了投机者更好的做空机会。
高盛策略师在报告中写道:日元的套息头寸是减少了,但远未结束。摩根大通和道富银行等机构指出,截至8月4日,对冲基金已将看跌日元的押注削减了一半,但部分投资者正开始重返以日元融资的套息交易。
道富银行东京分行经理表示,实钱账户依然在布局套息交易,卖出日元、买入一系列十国集团货币。今年4月至6月,日本已累计实施3次汇率干预,规模超过11万亿日元。然而每一次干预带来的升值,都被迅速回吐。
日本政府每一次救市,都是日元空头绝佳的做空窗口。
日本经济的“病根”,不只是汇率问题
日元贬值不是投机客在捣乱,而是日本经济本身“病了”。
第一,连续五年贸易逆差。日本资源匮乏,能源、粮食高度依赖进口。2025财年,日本贸易逆差达1.71万亿日元,为连续第五个财年出现贸易逆差。海外支出远高于收入,让日元长期面临抛售压力。
第二:出口红利已经消失。日本贸易振兴机构的调查显示,大多数日本企业希望美元兑日元的理想汇率维持在1:120至1:124附近,而非当前接近1:160的水平。为什么?因为日元贬值带来的出口收益增加,越来越难以抵消进口成本的上涨。
第三:实际工资连续四年下降。2025财年,扣除物价变动影响后,日本实际工资指数为98.2,较上一财年下降0.5%。这是日本实际工资连续第4个财年下降。
第四:中小企业正在批量破产。2026年上半年,日本因日元贬值而破产的企业达到45家,同比增长32.3%,创下有统计以来的同期最高值。其中批发业23家,占全部破产企业的51.1%。依赖进口的中小企业受到的冲击尤为明显。
国际货币基金组织指出,日本全要素生产率增长过去十年持续放缓,资源配置效率不断下降。有分析认为,本轮日元贬值已不是简单套息交易行情,而是市场对日本财政可持续性、货币政策独立性以及产业竞争力长期下滑的系统性重估。
为什么日本央行不干脆大幅加息来稳住日元?
因为日本政府根本加不起息。
日本政府公共债务占GDP比例长期超过200%,居全球主要经济体前列。2026财年,日本预算规模达122.3万亿日元,其中仅用于偿还国债本息的国债费就高达31.3万亿日元,占了总额的四分之一。
一旦加息,国债收益率就会上涨,日本政府每年的利息支出就会增加天文数字。国际货币基金组织前副总裁古泽满宏说,干预只能争取时间,无法从根本上逆转日元跌势,只有通过日本央行加息并传递未来可能持续加息的信号才能阻止本币贬值。
但日本央行根本做不到。
加息也是死,不加息也是死,这就是经济学上著名的“不可能三角”在现实中的残酷演绎。美国布鲁金斯学会高级研究员罗宾·布鲁克斯一针见血:巨大债务负担迫使日本央行压低利率,以避免财政危机爆发。但这种做法只是把原本可能发生在债券市场的危机转移到汇率上。真正能够解决问题的只有减少债务这一路径。
最受欢迎的配资平台美日联合干预表面上是一场“日元保卫战”,实际却是日本经济自身的“压力测试”。新华社的分析说得很透彻:外汇干预可以暂时改变汇率,却难以改变背后的经济逻辑。
弱日元不再足以换来强增长,财政扩张不再足以换来高生产率,而加息又受到高债务约束。这三重困境叠加,让日本经济陷入了一个看似无解的困局。华尔街资深人士警告,依赖低息日元借款投资全球高收益资产的套利交易,正面临崩盘风险,这可能引发连锁反应。如果套息交易大规模逆转,全球金融市场可能面临一场“系统性雷暴”。
 融资杠杆
A股多空配资网提示:本文来自互联网,不代表本网站观点。